.png?v=1792766528)
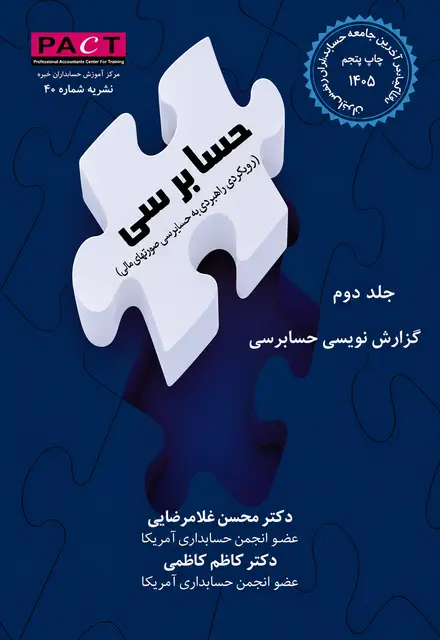
گزارش نویسی حسابرسی (جلد دوم)
فارسی
۱8+ (بزرگسال)
416
رحلی
شومیز
سیاهوسفید
1405
پنجم
916 گرم
ارسال سریع
ارسال ۲ ساعته به تهران و در اسرع وقت به شهرهای دیگر
۱٬۹۵۰٬۰۰۰ تومان
۱٬۷۱۶٬۰۰۰ تومان
ویژگیهای کتاب
معرفی کتاب
معرفی کتاب گزارشنویسی حسابرسی (جلد دوم)
کتاب گزارشنویسی حسابرسی (جلد دوم) با عنوان کامل گزارشنویسی حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران، تألیف کاظم کاظمی و محسن غلامرضایی و منتشرشده توسط انتشارات ترمه، اثری تخصصی در حوزه استانداردهای گزارشگری حسابرسی و آمادگی برای آزمونهای حرفهای حسابداران رسمی است. این کتاب بر یکی از مهمترین مراحل فرایند حسابرسی، یعنی نتیجهگیری و تهیه گزارش حسابرس مستقل، تمرکز دارد و از نظر موضوعی برای دانشجویان حسابداری، حسابرسان و داوطلبان آزمون جامعه حسابداران رسمی ایران اهمیت ویژهای دارد.
گزارش حسابرس مستقل، نتیجه نهایی فرایندی است که با شناخت واحد تجاری، برنامهریزی حسابرسی، ارزیابی خطرهای تحریف بااهمیت و گردآوری شواهد کافی و مناسب آغاز میشود. حسابرس پس از ارزیابی شواهد بهدستآمده، درباره صورتهای مالی نتیجهگیری میکند و نوع اظهارنظر خود را در قالب گزارشی مطابق استانداردهای حرفهای ارائه میدهد. در این مرحله، انتخاب صحیح نوع اظهارنظر و تنظیم دقیق مفاد گزارش از مهمترین مسئولیتهای حرفهای حسابرس است.
گزارشنویسی حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران با موضوع گزارشگری حرفهای حسابرس ارتباط دارد؛ حوزهای که تسلط بر آن تنها با حفظ تعاریف و اصطلاحات حاصل نمیشود. شناخت شرایط صدور گزارش، آثار تحریفهای بااهمیت، محدودیت در دستیابی به شواهد و الزامات استانداردهای گزارشگری برای تحلیل صحیح مسائل حسابرسی ضروری است.
اهمیت گزارشنویسی در حرفه حسابرسی
گزارش حسابرسی یکی از مهمترین ابزارهای ارتباط میان حسابرس مستقل و استفادهکنندگان صورتهای مالی است. سرمایهگذاران، اعتباردهندگان، مدیران و سایر استفادهکنندگان میتوانند از مفاد گزارش حسابرس برای ارزیابی میزان اتکاپذیری اطلاعات مالی استفاده کنند.
هدف حسابرس در حسابرسی صورتهای مالی، کسب اطمینان معقول درباره نبود تحریف بااهمیت ناشی از تقلب یا اشتباه و ارائه گزارش متناسب با نتایج رسیدگی است. بنابراین گزارش حسابرس باید بیانگر نتیجهگیری حرفهای حاصل از شواهد گردآوریشده باشد.
ساختار گزارش حسابرس مستقل
یکی از مباحث بنیادین در آموزش گزارشنویسی حسابرسی، شناخت ساختار و اجزای گزارش حسابرس مستقل است. این گزارش مطابق الزامات استانداردهای مربوط، بخشهایی برای ارائه اظهارنظر، بیان مبنای اظهارنظر و تشریح مسئولیتهای مدیریت و حسابرس دارد.
عنوان گزارش، مخاطب، بخش اظهارنظر، مبنای اظهارنظر، مسئولیتهای مدیریت در قبال صورتهای مالی و مسئولیتهای حسابرس، از اجزای مهم گزارشگری حسابرسی محسوب میشوند. بسته به شرایط کار، بخشها و اطلاعات دیگری نیز ممکن است براساس استانداردهای مربوط ضروری باشند.
انواع اظهارنظر حسابرس مستقل
انواع اظهارنظر حسابرسی از مباحث اصلی گزارشنویسی و از موضوعات مهم برای مطالعه آزمونهای حرفهای حسابداران رسمی هستند.
اظهارنظر تعدیلنشده زمانی ارائه میشود که حسابرس نتیجه بگیرد صورتهای مالی از تمام جنبههای بااهمیت، طبق چارچوب گزارشگری مالی مربوط، تهیه شدهاند.
در مقابل، وجود برخی شرایط، از جمله تحریف بااهمیت صورتهای مالی یا ناتوانی در کسب شواهد کافی و مناسب، ممکن است به اظهارنظر تعدیلشده منجر شود.
اظهارنظر مشروط در گزارش حسابرسی
اظهارنظر مشروط در شرایطی مطرح میشود که حسابرس به این نتیجه برسد تحریفهای موجود بااهمیت هستند اما فراگیر نیستند، یا آثار احتمالی تحریفهای کشفنشده ناشی از محدودیت شواهد، بااهمیت اما غیرفراگیر ارزیابی شوند.
تشخیص تفاوت میان اهمیت و فراگیری آثار تحریف، یکی از مهارتهای اساسی در تعیین نوع گزارش حسابرسی است. این موضوع نیازمند قضاوت حرفهای و شناخت الزامات استانداردهای گزارشگری است.
اظهارنظر مردود و شرایط صدور آن
اظهارنظر مردود زمانی ارائه میشود که حسابرس شواهد کافی و مناسب به دست آورده و نتیجه بگیرد تحریفها، بهتنهایی یا در مجموع، هم بااهمیت و هم فراگیر هستند.
در این شرایط، صورتهای مالی از تمام جنبههای بااهمیت مطابق چارچوب گزارشگری مالی مربوط ارائه نشدهاند. شناخت شرایط صدور این اظهارنظر برای جلوگیری از اشتباه در تحلیل مسائل گزارشگری اهمیت دارد.
عدم اظهارنظر و محدودیت در کسب شواهد
عدم اظهارنظر معمولاً زمانی مطرح میشود که حسابرس نتواند شواهد کافی و مناسب برای اظهارنظر کسب کند و نتیجه بگیرد آثار احتمالی تحریفهای کشفنشده میتوانند بااهمیت و فراگیر باشند.
تفاوت عدم اظهارنظر با اظهارنظر مردود، از موضوعات مهم در یادگیری گزارشنویسی حسابرسی است؛ زیرا در یکی، محدودیت در کسب شواهد نقش اصلی دارد و در دیگری، حسابرس بر اساس شواهد کافی و مناسب به وجود تحریفهای بااهمیت و فراگیر رسیده است.
بند تأکید بر مطلب خاص و سایر مطالب
گزارش حسابرس ممکن است در شرایط مقرر دارای بخش تأکید بر مطلب خاص یا سایر مطالب باشد. این بخشها برای جلب توجه استفادهکنندگان به موضوعاتی مشخص در چارچوب الزامات استانداردهای حسابرسی استفاده میشوند.
درج بخش تأکید بر مطلب خاص بهخودیخود به معنای تعدیل اظهارنظر نیست و نمیتواند جایگزین اظهارنظر تعدیلشده در شرایط لازم شود.
تداوم فعالیت و آثار آن بر گزارش حسابرس
فرض تداوم فعالیت یکی از موضوعات مهم در تهیه و حسابرسی صورتهای مالی است. حسابرس باید در چارچوب استانداردهای مربوط، استفاده مدیریت از مبنای حسابداری تداوم فعالیت و وجود ابهام بااهمیت مرتبط با رویدادها یا شرایط تهدیدکننده تداوم فعالیت را ارزیابی کند.
نتیجه این بررسی ممکن است بسته به شرایط، بر ساختار گزارش یا نوع اظهارنظر حسابرس تأثیر بگذارد. درک این تفاوتها برای تحلیل مسائل گزارشگری ضروری است.
موضوعات کلیدی حسابرسی و گزارشگری حرفهای
موضوعات کلیدی حسابرسی به موضوعاتی گفته میشود که به قضاوت حرفهای حسابرس، در حسابرسی صورتهای مالی دوره جاری از بیشترین اهمیت برخوردار بودهاند.
گزارش این موضوعات در موارد مشمول استاندارد مربوط، با هدف افزایش ارزش اطلاعاتی گزارش حسابرس انجام میشود. با این حال، بیان موضوعات کلیدی جایگزین اظهارنظر حسابرس درباره صورتهای مالی نیست.
مسئولیت حسابرس در گزارشگری اطلاعات مقایسهای
اطلاعات مقایسهای بخش مهمی از صورتهای مالی بسیاری از واحدهای تجاری هستند. حسابرس در برخورد با این اطلاعات باید الزامات استانداردهای مربوط به ارقام متناظر و صورتهای مالی مقایسهای را در نظر بگیرد.
تفاوت میان شیوههای ارائه اطلاعات مقایسهای، ممکن است بر نحوه اشاره به دورههای گذشته در گزارش حسابرس تأثیر بگذارد.
گزارشنویسی حسابرسی در آزمون جامعه حسابداران رسمی ایران
تسلط بر گزارشنویسی حسابرسی برای آمادگی آزمون جامعه حسابداران رسمی ایران نیازمند درک ارتباط میان شواهد حسابرسی، تحریف بااهمیت، فراگیری آثار تحریف و نوع اظهارنظر است.
داوطلب باید بتواند در مسائل فرضی، نوع گزارش متناسب با شرایط را تشخیص دهد و میان اظهارنظر مشروط، مردود، عدم اظهارنظر و اظهارنظر تعدیلنشده تفاوت قائل شود.
توجه به مفاهیمی مانند تداوم فعالیت، تأکید بر مطلب خاص، موضوعات کلیدی حسابرسی و مسئولیتهای گزارشگری نیز برای مطالعه استانداردهای این حوزه اهمیت دارد.
کتاب گزارشنویسی حسابرسی جلد دوم برای چه کسانی مناسب است؟
کتاب گزارشنویسی حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران (جلد دوم) برای داوطلبان آزمون حسابداران رسمی، حسابرسان مستقل، کارکنان مؤسسات حسابرسی، دانشجویان کارشناسی ارشد حسابداری و علاقهمندان به استانداردهای گزارشگری حسابرسی مناسب است.
این کتاب در کنار جلد اول مجموعه، که بر استانداردهای حسابرسی تأکید دارد، میتواند در مسیر مطالعه مباحث حرفهای حسابرسی مورد توجه قرار گیرد. برای آزمونهای جدید، تطبیق محتوای نسخه موجود با استانداردهای لازمالاجرا ضروری است.
بررسی کتاب
بررسی تخصصی کتاب گزارشنویسی حسابرسی (جلد دوم)
کتاب گزارشنویسی حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران (جلد دوم) نوشته کاظم کاظمی و محسن غلامرضایی، اثری تخصصی در زمینه آموزش و مطالعه الزامات گزارشگری حسابرس مستقل است. اهمیت موضوع کتاب در آن است که گزارشنویسی، نقطه اتصال فرایند اجرای حسابرسی با نتیجهگیری و انتقال اطلاعات به استفادهکنندگان صورتهای مالی محسوب میشود.
در حسابرسی، گردآوری شواهد کافی و مناسب تنها بخشی از مسئولیت حسابرس است. مرحله بعدی، ارزیابی نتایج رسیدگی و تعیین نوع اظهارنظر متناسب با شرایط است. اشتباه در تشخیص نوع گزارش یا تنظیم نامناسب مفاد آن میتواند بر کیفیت ارتباط حرفهای و برداشت استفادهکنندگان از صورتهای مالی اثر بگذارد.
جایگاه گزارشنویسی در فرایند حسابرسی
گزارشنویسی حسابرسی را نمیتوان فعالیتی مستقل از سایر مراحل حسابرسی دانست. نوع گزارش حاصل مجموعهای از ارزیابیهای حرفهای درباره شواهد، تحریفها، اهمیت نسبی و الزامات گزارشگری است.
ازاینرو، یادگیری صحیح این حوزه مستلزم شناخت ارتباط میان استانداردهای اجرای حسابرسی و استانداردهای گزارشگری است. این ارتباط بهویژه در تحلیل مسائل پیچیده آزمونی اهمیت پیدا میکند.
تحلیل انواع اظهارنظر حسابرس
یکی از مهمترین مباحث گزارشگری، تشخیص نوع اظهارنظر مناسب براساس شرایط حسابرسی است. برای انجام این کار، حسابرس باید دو موضوع اساسی را بررسی کند: ماهیت مسئله و میزان فراگیری آثار آن بر صورتهای مالی.
وجود تحریف بااهمیت در صورتهای مالی با ناتوانی در کسب شواهد کافی و مناسب متفاوت است. همچنین فراگیر بودن آثار تحریف یا آثار احتمالی آن، در انتخاب میان اظهارنظر مشروط، مردود و عدم اظهارنظر نقش تعیینکننده دارد.
اهمیت تشخیص تحریف بااهمیت و فراگیر
مفهوم اهمیت نسبی در گزارشنویسی حسابرسی نقش اساسی دارد. تحریف زمانی بااهمیت محسوب میشود که بهطور منطقی انتظار رود بر تصمیمات اقتصادی استفادهکنندگان صورتهای مالی تأثیر بگذارد.
مفهوم فراگیری نیز به گستردگی آثار تحریف یا آثار احتمالی تحریفهای کشفنشده اشاره دارد. این مفهوم صرفاً به تعداد اقلام تحت تأثیر محدود نمیشود و ماهیت و اهمیت اطلاعات مربوط را نیز در بر میگیرد.
درک تفاوت این دو مفهوم، برای تصمیمگیری درباره نوع اظهارنظر اهمیت زیادی دارد.
گزارش حسابرس و مسئولیتهای مدیریت
یکی از نکات مهم در گزارشگری، تفکیک مسئولیت مدیریت از مسئولیت حسابرس است. مدیریت مسئول تهیه صورتهای مالی مطابق چارچوب گزارشگری مالی مربوط و کنترلهای داخلی لازم برای تهیه صورتهای مالی عاری از تحریف بااهمیت است.
در مقابل، حسابرس مسئول اجرای حسابرسی مطابق استانداردهای مربوط و ارائه اظهارنظر درباره صورتهای مالی است. این تمایز در تنظیم گزارش حسابرس و درک حدود مسئولیتهای حرفهای اهمیت بنیادین دارد.
ارتباط گزارشگری حسابرسی با قضاوت حرفهای
تعیین نوع گزارش در برخی موقعیتها مستلزم اعمال قضاوت حرفهای پیچیده است. برای مثال، ارزیابی فراگیری آثار تحریف یا کفایت افشا درباره عدم قطعیت بااهمیت مرتبط با تداوم فعالیت، نیازمند بررسی دقیق شرایط است.
در چنین موقعیتهایی، حسابرس باید الزامات استانداردها را با ماهیت شواهد و شرایط واحد تجاری تطبیق دهد. این ویژگی، گزارشنویسی را به یکی از مباحث تحلیلی و کاربردی حرفه حسابرسی تبدیل میکند.
تفاوت گزارشنویسی حسابرسی با استانداردهای اجرای حسابرسی
استانداردهای اجرای حسابرسی بر موضوعاتی مانند برنامهریزی، ارزیابی ریسک، طراحی روشها، گردآوری شواهد و مستندسازی تمرکز دارند.
در مقابل، استانداردهای گزارشگری بر چگونگی نتیجهگیری، انتخاب نوع اظهارنظر و تنظیم گزارش حسابرس تأکید میکنند.
مطالعه جلد دوم این مجموعه در کنار جلد اول، از نظر آموزشی میتواند به درک پیوستگی مراحل حسابرسی و ارتباط عملیات رسیدگی با گزارش نهایی کمک کند.
کاربرد کتاب در آمادگی آزمون حسابداران رسمی
مباحث گزارشنویسی برای داوطلبان آزمون جامعه حسابداران رسمی اهمیت تخصصی دارند؛ زیرا پاسخگویی به پرسشهای این حوزه مستلزم شناخت دقیق مفاهیم و تحلیل شرایط است.
تمرین تشخیص نوع اظهارنظر، بررسی آثار محدودیت شواهد و شناخت تفاوت بندهای گزارش، از روشهای مؤثر مطالعه این موضوعات محسوب میشوند.
اهمیت ویرایش استانداردهای حسابرسی
نسخه شناساییشده این کتاب با اشاره به انطباق با آخرین استانداردهای مصوب تا سال ۱۴۰۱ معرفی شده است. این ویژگی هنگام انتخاب کتاب برای آزمونهای حرفهای اهمیت دارد.
با توجه به امکان تغییر استانداردهای حسابرسی و الزامات گزارشگری، داوطلبان باید پیش از استفاده از هر ویرایش، آن را با منابع اعلامشده آزمون و استانداردهای لازمالاجرا تطبیق دهند.
ارزیابی نهایی کتاب گزارشنویسی حسابرسی جلد دوم
گزارشنویسی حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران (جلد دوم) تألیف کاظم کاظمی و محسن غلامرضایی، منبعی تخصصی در حوزه گزارشگری حسابرسی است که از نظر موضوعی برای داوطلبان آزمونهای حرفهای، حسابرسان و دانشجویان حسابداری کاربرد دارد.
اهمیت این اثر در تمرکز بر یکی از حساسترین بخشهای فعالیت حسابرس، یعنی تبدیل نتایج رسیدگی به اظهارنظر حرفهای و گزارش قابل اتکا است.
مطالعه این حوزه در کنار استانداردهای اجرای حسابرسی و تمرین تحلیل موقعیتهای حرفهای، میتواند به افزایش توانایی تشخیص نوع گزارش و درک بهتر مسئولیتهای حسابرس کمک کند.
برای ثبت نظر و امتیازدهی وارد حساب کاربری خود شوید
ورود / ثبت نامهنوز نظری ثبت نشده است
اولین نفری باشید که نظر میدهید!


.png?v=1792766528)
.png?v=1792766528)
.png?v=1792766528)