.png?v=1792766528)
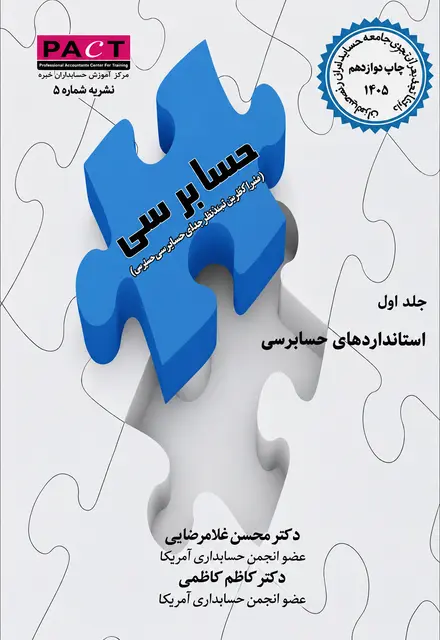
حسابرسی با تاکید بر آزمون جامعه حسابداران رسمی ایران (جلد اول)
فارسی
۱8+ (بزرگسال)
476
رحلی
شومیز
سیاهوسفید
1405
دوازدهم
1048 گرم
ارسال سریع
ارسال ۲ ساعته به تهران و در اسرع وقت به شهرهای دیگر
۱٬۹۵۰٬۰۰۰ تومان
۱٬۷۱۶٬۰۰۰ تومان
ویژگیهای کتاب
معرفی کتاب
معرفی کتاب حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران (جلد اول)
کتاب حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران (جلد اول) تألیف کاظم کاظمی و محسن غلامرضایی و منتشرشده توسط انتشارات ترمه، از منابع تخصصی آموزش حسابرسی و مطالعه استانداردهای حسابرسی با رویکرد آمادگی برای آزمون جامعه حسابداران رسمی ایران است. این اثر برای دانشجویان حسابداری، حسابرسان، داوطلبان آزمون حسابداران رسمی و افرادی که قصد دارند دانش خود را در زمینه استانداردهای حرفهای حسابرسی تقویت کنند، اهمیت آموزشی و حرفهای دارد.
حسابرسی یکی از ارکان اصلی نظام گزارشگری مالی و ایجاد اعتماد نسبت به اطلاعات مالی واحدهای اقتصادی است. حسابرس مستقل با اجرای روشهای حسابرسی، گردآوری شواهد کافی و مناسب و ارزیابی خطرهای تحریف بااهمیت، مبنایی برای اظهارنظر نسبت به صورتهای مالی فراهم میکند. انجام این مسئولیت به شناخت دقیق استانداردهای حسابرسی، اصول اخلاق حرفهای و الزامات قانونی نیاز دارد.
حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران با تمرکز بر آموزش و ارزیابی دانش استانداردهای حسابرسی، در چارچوب منابع موردتوجه داوطلبان آزمونهای حرفهای قرار میگیرد. رویکرد آزمونمحور به مخاطب کمک میکند هنگام مطالعه مباحث حسابرسی، علاوه بر یادگیری مفاهیم نظری، به کاربرد استانداردها، تشخیص شرایط حرفهای و تحلیل مسائل مرتبط با فرایند حسابرسی نیز توجه داشته باشد.
اهمیت حسابرسی در نظام گزارشگری مالی
هدف حسابرسی صورتهای مالی، افزایش میزان اعتماد استفادهکنندگان موردنظر نسبت به صورتهای مالی است. حسابرس برای دستیابی به این هدف، شواهد حسابرسی گردآوری میکند و براساس ارزیابی خود نسبت به صورتهای مالی اظهارنظر میکند.
حسابرسی مستقل نقش مهمی در تقویت شفافیت مالی، پاسخگویی مدیران و اعتبار اطلاعات منتشرشده توسط شرکتها دارد. با این حال، حسابرسی به معنای تضمین مطلق نبود اشتباه یا تقلب نیست؛ بلکه هدف آن دستیابی به اطمینان معقول براساس الزامات استانداردهای حرفهای است.
استانداردهای حسابرسی ایران و نقش آنها در آزمون حسابداران رسمی
استانداردهای حسابرسی ایران چارچوبی حرفهای برای برنامهریزی، اجرای عملیات حسابرسی، مستندسازی، ارزیابی شواهد و گزارشگری فراهم میکنند. شناخت این استانداردها برای افرادی که قصد فعالیت بهعنوان حسابرس مستقل یا حسابدار رسمی دارند، اهمیت بنیادین دارد.
مطالعه استانداردها صرفاً به حفظ شماره و عنوان آنها محدود نمیشود. داوطلب باید بتواند هدف هر استاندارد، الزامات اصلی، مسئولیت حسابرس و نحوه اجرای مقررات حرفهای را در شرایط گوناگون تشخیص دهد.
آشنایی با آزمون جامعه حسابداران رسمی ایران
آزمون انتخاب حسابداران رسمی یکی از مراحل ارزیابی صلاحیت علمی و حرفهای متقاضیان ورود به حرفه حسابداری رسمی است. در این فرایند، آگاهی از مبانی حسابداری، حسابرسی و مقررات مرتبط با فعالیت حرفهای اهمیت دارد.
مباحث استانداردهای حسابرسی به دلیل ارتباط مستقیم با مسئولیت حسابرس، نحوه اجرای رسیدگی و کیفیت گزارشگری، از موضوعات مهم آمادگی علمی برای این آزمون به شمار میروند.
اصول اخلاق حرفهای و استقلال حسابرس
رعایت اصول اخلاق حرفهای از مبانی فعالیت حسابرسان مستقل است. درستکاری، بیطرفی، صلاحیت حرفهای، مراقبت لازم، رازداری و رفتار حرفهای از اصول مهم این حوزه هستند.
استقلال حسابرس نیز نقش اساسی در اعتبار گزارش حسابرسی دارد. وجود منافع مالی، روابط حرفهای یا سایر شرایط تهدیدکننده استقلال میتواند بر بیطرفی حسابرس یا برداشت استفادهکنندگان از استقلال او اثر بگذارد.
برنامهریزی حسابرسی و شناخت واحد مورد رسیدگی
برنامهریزی مناسب یکی از مراحل بنیادین اجرای حسابرسی است. حسابرس باید متناسب با ماهیت فعالیت واحد تجاری، محیط عملیاتی، چارچوب گزارشگری مالی و خطرهای شناساییشده، راهبرد کلی و برنامه حسابرسی را تنظیم کند.
شناخت فعالیت واحد مورد رسیدگی، ساختار سازمانی، فرایندهای مالی و کنترلهای داخلی، زمینه ارزیابی مناسب خطرهای تحریف بااهمیت را فراهم میکند.
حسابرسی مبتنی بر ریسک و ارزیابی تحریف بااهمیت
حسابرسی مبتنی بر ریسک بر شناسایی و ارزیابی خطرهایی تأکید دارد که ممکن است باعث تحریف بااهمیت صورتهای مالی شوند. حسابرس پس از ارزیابی این خطرها، روشهای حسابرسی متناسب با شرایط را طراحی و اجرا میکند.
در این چارچوب، شناخت مفهوم خطر ذاتی، خطر کنترل و خطر عدم کشف، به درک بهتر مدل خطر حسابرسی کمک میکند.
توانایی تشخیص ارتباط میان خطرهای شناساییشده و پاسخهای حسابرس، یکی از مهارتهای مهم برای تحلیل پرسشهای کاربردی حسابرسی است.
اهمیت شواهد کافی و مناسب در حسابرسی
شواهد حسابرسی، مبنای نتیجهگیری و اظهارنظر حسابرس را تشکیل میدهند. حسابرس برای کاهش خطر حسابرسی به سطح قابل قبول، باید شواهد کافی و مناسب گردآوری کند.
کفایت شواهد به مقدار آنها و مناسب بودن شواهد به کیفیت، مربوط بودن و قابلیت اتکای آنها اشاره دارد. ازاینرو، افزایش تعداد شواهد بهتنهایی نمیتواند ضعف کیفیت آنها را جبران کند.
روشهایی مانند بازرسی، مشاهده، تأییدخواهی برونسازمانی، اجرای مجدد، محاسبه مجدد، روشهای تحلیلی و پرسوجو در فرایند گردآوری شواهد کاربرد دارند.
اهمیت کنترلهای داخلی در فرایند حسابرسی
کنترلهای داخلی مجموعهای از سیاستها و فرایندهایی هستند که برای کمک به تحقق اهداف عملیاتی، گزارشگری و رعایت قوانین و مقررات طراحی میشوند.
حسابرس با کسب شناخت از کنترلهای داخلی مرتبط با حسابرسی، میتواند خطرهای تحریف بااهمیت را بهتر شناسایی و ارزیابی کند.
با این حال، شناخت کنترل داخلی به معنای اظهارنظر مستقل درباره اثربخشی تمام کنترلهای واحد تجاری نیست و هدف رسیدگی باید با نوع قرارداد و استانداردهای مربوط هماهنگ باشد.
مستندسازی حسابرسی و کاربرگهای حرفهای
مستندسازی مناسب برای ثبت روشهای اجراشده، شواهد بهدستآمده و نتیجهگیریهای حسابرس ضروری است. کاربرگهای حسابرسی باید امکان شناخت ماهیت، زمانبندی، میزان رسیدگی و نتایج اقدامات حرفهای را فراهم کنند.
شناخت اصول مستندسازی برای داوطلبان آزمونهای حرفهای و حسابرسان شاغل، اهمیتی فراتر از مباحث نظری دارد؛ زیرا کیفیت مستندات در ارزیابی کار انجامشده و بررسی رعایت استانداردها نقش مهمی ایفا میکند.
تقلب، اشتباه و مسئولیت حسابرس
تحریف صورتهای مالی ممکن است ناشی از اشتباه یا تقلب باشد. تفاوت اصلی این دو مفهوم، وجود یا نبود عمد در ایجاد تحریف است.
حسابرس باید با حفظ تردید حرفهای، خطرهای تحریف بااهمیت ناشی از تقلب را ارزیابی کند و پاسخهای مناسبی برای خطرهای شناساییشده طراحی نماید.
شناخت مسئولیتهای حسابرس در ارتباط با تقلب و اشتباه، از موضوعات مهم مطالعه استانداردهای حسابرسی است.
رویکرد آزمونمحور در یادگیری استانداردهای حسابرسی
مطالعه استانداردهای حسابرسی با رویکرد آزمونی نیازمند شناخت مفاهیم، تحلیل شرایط و تشخیص الزامات حرفهای است.
داوطلب باید بتواند میان مسئولیت مدیریت و حسابرس تمایز قائل شود، هدف روشهای حسابرسی را تشخیص دهد و آثار شرایط مختلف را بر اجرای رسیدگی تحلیل کند.
مرور مستمر استانداردها و بررسی پرسشهای آزمونهای گذشته میتواند به تقویت تسلط مفهومی و شناخت نحوه طرح سؤالات کمک کند.
کتاب حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی برای چه کسانی مناسب است؟
این کتاب برای داوطلبان آزمون جامعه حسابداران رسمی ایران، دانشجویان کارشناسی ارشد حسابداری، حسابرسان شاغل، کارکنان مؤسسات حسابرسی و علاقهمندان به استانداردهای حسابرسی مناسب است.
همچنین افرادی که قصد دارند دانش خود را درباره برنامهریزی، ارزیابی ریسک، کنترل داخلی، شواهد حسابرسی و مسئولیتهای حرفهای حسابرس توسعه دهند، میتوانند از مطالعه منابع تخصصی این حوزه بهرهمند شوند.
بررسی کتاب
بررسی تخصصی کتاب حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران (جلد اول)
کتاب حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران تألیف کاظم کاظمی و محسن غلامرضایی، اثری تخصصی در حوزه آموزش استانداردهای حسابرسی و آمادگی برای ارزیابیهای حرفهای حسابداران رسمی است. اهمیت این اثر در پیوند میان الزامات استانداردهای حسابرسی و نیاز داوطلبان به شناخت کاربردی مفاهیم حرفهای قرار دارد.
یکی از چالشهای مهم مطالعه حسابرسی، حجم گسترده الزامات حرفهای و ارتباط میان استانداردهای مختلف است. یادگیری مؤثر این مباحث نیازمند درک اهداف استانداردها، شناسایی مسئولیتهای حسابرس و توانایی بهکارگیری مفاهیم در موقعیتهای حرفهای است.
اهمیت رویکرد استانداردمحور و آزمونمحور
مطالعه حسابرسی برای آزمونهای حرفهای با حفظ تعاریف و اصطلاحات تفاوت دارد. داوطلب باید بتواند در مواجهه با یک وضعیت فرضی، الزامات استاندارد مربوط را تشخیص دهد.
برای نمونه، تشخیص مسئولیت حسابرس هنگام شناسایی خطر تقلب، مواجهه با محدودیت در گردآوری شواهد یا بررسی ضعف کنترلهای داخلی، نیازمند درک ارتباط میان چند مفهوم حرفهای است.
تفاوت یادگیری استانداردها با حفظ مطالب
استانداردهای حسابرسی مجموعهای از الزامات مرتبط با یکدیگر هستند. برای مثال، ارزیابی خطر تحریف بااهمیت بر طراحی روشهای حسابرسی تأثیر میگذارد و نتایج اجرای این روشها نیز در نتیجهگیری نهایی حسابرس نقش دارند.
بنابراین یادگیری مستقل و جداگانه هر عنوان بدون شناخت ارتباط مفاهیم، ممکن است در پاسخگویی به پرسشهای تحلیلی کافی نباشد. رویکرد آموزشی مناسب باید دانشجو را به درک این ارتباطها هدایت کند.
تحلیل ریسک و اهمیت آن در تصمیمگیری حسابرس
ارزیابی خطرهای تحریف بااهمیت از مباحث کلیدی حسابرسی است. حسابرس باید با شناخت واحد مورد رسیدگی، محیط فعالیت و کنترلهای مرتبط، خطرهای مهم را شناسایی کند.
پس از ارزیابی خطرها، ماهیت، زمانبندی و میزان روشهای حسابرسی متناسب تعیین میشود. این ارتباط میان ارزیابی ریسک و پاسخ حسابرس، یکی از محورهای مهم آموزش حرفهای حسابرسی است.
شواهد حسابرسی و قضاوت حرفهای
کیفیت اظهارنظر حسابرس به شواهدی وابسته است که در طول رسیدگی گردآوری میشوند. شواهد باید از نظر کمیت کافی و از نظر کیفیت مناسب باشند.
تصمیم درباره نوع روش حسابرسی، ارزیابی قابلیت اتکای مدارک و تعیین نیاز به رسیدگی بیشتر، مستلزم اعمال قضاوت حرفهای است.
مطالعه این مفاهیم به داوطلبان کمک میکند بهجای اتکا به تعاریف حفظی، منطق انتخاب و اجرای روشهای حسابرسی را درک کنند.
استقلال، تردید حرفهای و مسئولیت حسابرس
استقلال و تردید حرفهای دو مفهوم اساسی در حفظ کیفیت حسابرسی هستند. استقلال به حفظ بیطرفی و اجتناب از شرایطی مربوط میشود که قضاوت حسابرس را تحت تأثیر قرار دهند.
تردید حرفهای نیز مستلزم داشتن ذهنی پرسشگر و ارزیابی نقادانه شواهد است. حسابرس نباید صرفاً به دلیل اعتماد به مدیریت، از بررسی تناقضها یا نشانههای احتمالی تحریف صرفنظر کند.
کاربرد مباحث حسابرسی در محیط حرفهای
دانش استانداردهای حسابرسی تنها برای آزمونهای حرفهای کاربرد ندارد. حسابرسان شاغل نیز در برنامهریزی رسیدگیها، ارزیابی ریسک، گردآوری شواهد و مستندسازی عملیات از اصول این استانداردها استفاده میکنند.
به همین دلیل، شناخت استانداردهای حسابرسی میتواند به بهبود مهارتهای تحلیلی و حرفهای کارکنان مؤسسات حسابرسی کمک کند.
نقاط قوت رویکرد آموزشی کتاب
مهمترین ویژگی موضوعی این اثر، تمرکز بر استانداردهای حسابرسی در چارچوب آمادگی برای آزمون جامعه حسابداران رسمی ایران است. چنین رویکردی میتواند مطالعه مباحث حرفهای را هدفمندتر کند.
همچنین پیوند میان دانش نظری و مسائل آزمونی، فرصتی برای سنجش میزان تسلط داوطلب بر مفاهیم حسابرسی فراهم میکند.
ملاحظات مهم درباره ویرایش استانداردها
یکی از نکات ضروری هنگام استفاده از منابع آزمونی حسابرسی، توجه به سال چاپ و نسخه استانداردهای مورد استفاده در کتاب است.
استانداردهای حسابرسی و الزامات حرفهای ممکن است در طول زمان اصلاح شوند. بنابراین برای آمادگی آزمونهای جدید، لازم است محتوای کتاب با آخرین استانداردهای لازمالاجرا و منابع رسمی آزمون تطبیق داده شود.
تفاوت جلد اول و جلد دوم مجموعه حسابرسی
جلد اول این مجموعه در منابع کتابشناختی با محور استانداردهای حسابرسی معرفی شده است. جلد دوم مرتبط نیز با عنوان گزارشنویسی حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران شناخته میشود.
از منظر آموزشی، مطالعه استانداردهای مربوط به اجرای حسابرسی و سپس بررسی الزامات گزارشگری، میتواند به ایجاد درک منسجمتر از فرایند حرفهای حسابرسی کمک کند.
ارزیابی نهایی کتاب حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران
کتاب حسابرسی با تأکید بر آزمون جامعه حسابداران رسمی ایران (جلد اول) نوشته کاظم کاظمی و محسن غلامرضایی، برای مخاطبانی که قصد مطالعه هدفمند استانداردهای حسابرسی و تقویت آمادگی حرفهای خود را دارند، منبعی مرتبط و تخصصی محسوب میشود.
اهمیت اثر در تمرکز آن بر یکی از حوزههای اصلی دانش حسابداران رسمی است. داوطلبان میتوانند با مطالعه مباحث استانداردهای حسابرسی، مرور الزامات حرفهای و تمرین تحلیل مسائل، توانایی خود را برای پاسخگویی به پرسشهای مفهومی و کاربردی توسعه دهند.
برای استفاده از این کتاب در آزمونهای جدید، بررسی تطابق نسخه موجود با آخرین تغییرات استانداردها و اطلاعیههای رسمی آزمون ضروری است.
برای ثبت نظر و امتیازدهی وارد حساب کاربری خود شوید
ورود / ثبت نامهنوز نظری ثبت نشده است
اولین نفری باشید که نظر میدهید!


.png?v=1792766528)
.png?v=1792766528)
.png?v=1792766528)