.png?v=1792766528)
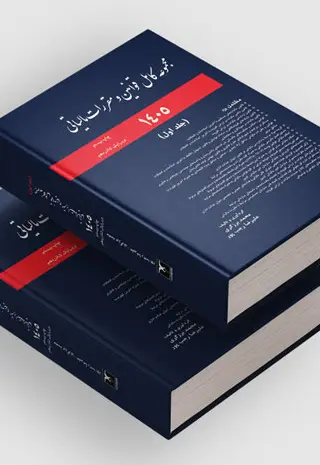
مجموعه قوانین مالیاتی1405 (مجموعه دوجلدی)
فارسی
۱8+ (بزرگسال)
2392
وزیری
گالینگور
سیاهوسفید
1405
بیستم
16
ارسال سریع
ارسال ۲ ساعته به تهران و در اسرع وقت به شهرهای دیگر
۴٬۹۰۰٬۰۰۰ تومان
۴٬۱۶۵٬۰۰۰ تومان
ویژگیهای کتاب
معرفی کتاب
معرفی کتاب مجموعه قوانین مالیاتی ۱۴۰۵ (مجموعه دوجلدی)
کتاب مجموعه قوانین مالیاتی ۱۴۰۵ (مجموعه دوجلدی) با عنوان کامل مجموعه کامل قوانین و مقررات مالیاتی، تألیف محمد برزگری و علیرضا رجبپور و منتشرشده توسط انتشارات ترمه، از منابع مرجع در حوزه قوانین و مقررات مالیاتی ایران است. این مجموعه با هدف فراهم کردن دسترسی منظم به متون قانونی و مقررات مرتبط با نظام مالیاتی کشور تدوین شده و برای حسابداران، مدیران مالی، مشاوران مالیاتی، حسابرسان، کارشناسان امور مالیاتی و فعالان اقتصادی اهمیت دارد.
نظام مالیاتی ایران مجموعهای از قوانین، مقررات اجرایی، آییننامهها، بخشنامهها و دستورالعملهای متعدد را در بر میگیرد که آشنایی با آنها برای انجام صحیح تکالیف مالیاتی و کاهش ریسکهای ناشی از عدم رعایت مقررات ضروری است. تغییرات قوانین و تصویب مقررات جدید نیز باعث میشود استفاده از منابع بهروزشده برای بررسی وضعیت مالیاتی اشخاص حقیقی و حقوقی اهمیت ویژهای داشته باشد.
مجموعه کامل قوانین و مقررات مالیاتی ۱۴۰۵ در قالب دو جلد و در چاپ بیستم با ویرایش شانزدهم منتشر شده است. این ویرایش برای مخاطبانی که قصد دارند در فعالیتهای حسابداری، حسابرسی، مشاوره مالیاتی یا پژوهش حقوقی از یک مرجع گردآوریشده استفاده کنند، قابل توجه است.
اهمیت مجموعه قوانین مالیاتی در نظام مالیاتی ایران
قوانین مالیاتی تعیین میکنند که درآمدها، داراییها، معاملات و فعالیتهای اقتصادی تحت چه شرایطی مشمول مالیات میشوند و مؤدیان چه تکالیفی در زمینه ثبت اطلاعات، ارائه اظهارنامه، نگهداری اسناد و پرداخت مالیات دارند.
آگاهی از این مقررات، علاوه بر جلوگیری از خطاهای محاسباتی و اجرایی، امکان بررسی دقیقتر حقوق و تعهدات مالیاتی را فراهم میکند. به همین دلیل، مجموعههای گردآوریشده قوانین مالیاتی از ابزارهای مهم مطالعه و مراجعه حرفهای محسوب میشوند.
قانون مالیاتهای مستقیم و کاربردهای آن
قانون مالیاتهای مستقیم از مهمترین مبانی حقوقی نظام مالیاتی کشور است. این قانون موضوعاتی مانند مالیات بر درآمد اشخاص حقیقی و حقوقی، مالیات بر درآمد مشاغل، مالیات حقوق، مالیات بر درآمد املاک و برخی مالیاتهای مرتبط با دارایی را در بر میگیرد.
شناخت مفاد این قانون برای تنظیم اظهارنامههای مالیاتی، محاسبه درآمد مشمول مالیات، بررسی هزینههای قابل قبول و شناخت معافیتها و مشوقهای قانونی ضروری است.
از جمله مواد مهم این حوزه، ماده ۱۴۷ و ماده ۱۴۸ قانون مالیاتهای مستقیم درباره شرایط و مصادیق هزینههای قابل قبول مالیاتی هستند. آشنایی با این مواد برای حسابداران و مدیران مالی شرکتها اهمیت فراوانی دارد.
قانون مالیات بر ارزش افزوده و تکالیف مؤدیان
مالیات بر ارزش افزوده یکی از بخشهای مهم نظام مالیاتی ایران است که بر عرضه برخی کالاها و خدمات و واردات آنها براساس ضوابط قانونی اعمال میشود.
شناخت قواعد مشمولیت، معافیت، نرخهای قانونی، اعتبار مالیاتی و نحوه انجام تکالیف مربوط، برای فعالان اقتصادی و واحدهای حسابداری ضروری است.
بررسی مقررات مالیات بر ارزش افزوده به حسابداران کمک میکند آثار مالیاتی خرید و فروش کالاها و خدمات را دقیقتر ارزیابی کنند و در تنظیم اطلاعات مالیاتی از اشتباهات رایج جلوگیری نمایند.
قانون پایانههای فروشگاهی و سامانه مؤدیان
قانون پایانههای فروشگاهی و سامانه مؤدیان از قوانین مهم در تحول فرایندهای ثبت و گزارش معاملات مالیاتی است. این قانون با موضوعاتی مانند صورتحساب الکترونیکی، ثبت اطلاعات معاملات و تکالیف مؤدیان در سامانههای مالیاتی ارتباط دارد.
آشنایی با این چارچوب قانونی برای کسبوکارها، شرکتها، حسابداران و ارائهدهندگان خدمات مالی اهمیت دارد؛ زیرا بخش مهمی از فرایندهای گزارشگری مالیاتی به زیرساختهای الکترونیکی وابسته شده است.
مالیات حقوق و تکالیف کارفرمایان
مالیات بر درآمد حقوق از مباحث کاربردی قانون مالیاتهای مستقیم است. کارفرمایان براساس مقررات مربوط، تکالیفی در زمینه محاسبه، کسر و پرداخت مالیات حقوق و ارائه اطلاعات قانونی دارند.
شناخت قواعد مربوط به درآمد مشمول مالیات، معافیتها، نرخها و مهلتهای مقرر قانونی، برای واحدهای مالی و منابع انسانی اهمیت ویژهای دارد.
با توجه به اینکه برخی احکام مالیات حقوق ممکن است تحت تأثیر قوانین بودجه سالانه قرار گیرند، هنگام محاسبه باید مقررات معتبر همان دوره مالی ملاک قرار گیرد.
اظهارنامه مالیاتی و رسیدگی به پروندههای مالیاتی
ارائه اظهارنامه و اطلاعات مالیاتی از تکالیف مهم بسیاری از مؤدیان است. آشنایی با مقررات مربوط به تشخیص درآمد مشمول مالیات، رسیدگی، ابلاغ اوراق مالیاتی و فرایند اعتراض، نقش مهمی در مدیریت صحیح پروندههای مالیاتی دارد.
شناخت مراحل قانونی رسیدگی به اختلافات مالیاتی، به مؤدیان و مشاوران کمک میکند حقوق و تکالیف خود را در ارتباط با سازمان امور مالیاتی بهتر بشناسند.
جرایم مالیاتی، معافیتها و مشوقهای قانونی
قوانین مالیاتی علاوه بر تعیین مبانی محاسبه و پرداخت مالیات، احکامی درباره جرایم ناشی از تخلف از تکالیف قانونی و شرایط بهرهمندی از برخی معافیتها و مشوقها دارند.
شناخت این احکام برای پیشگیری از هزینههای ناشی از تأخیر، عدم ارسال اطلاعات یا اجرای نادرست تکالیف مالیاتی اهمیت دارد.
همچنین استفاده از معافیتها و مشوقهای مالیاتی نیازمند احراز شرایط مقرر در قوانین و رعایت الزامات مربوط است.
نقش قوانین مالیاتی در حسابداری و حسابرسی
حسابداری و قوانین مالیاتی ارتباط نزدیکی با یکدیگر دارند، اما قواعد گزارشگری مالی و مقررات تعیین درآمد مشمول مالیات همیشه یکسان نیستند.
برای نمونه، ممکن است یک هزینه از منظر استانداردهای حسابداری شناسایی شود، اما پذیرش مالیاتی آن به شرایط خاص قانونی وابسته باشد.
آگاهی از این تفاوتها به حسابداران، حسابرسان و مشاوران مالیاتی کمک میکند اطلاعات مالی شرکتها را دقیقتر بررسی کنند.
اهمیت ویرایش سال ۱۴۰۵ مجموعه قوانین مالیاتی
مجموعه قوانین مالیاتی ۱۴۰۵ در چاپ بیستم و ویرایش شانزدهم ارائه شده است. استفاده از نسخهای جدیدتر نسبت به چاپهای قدیمی برای آشنایی با تحولات مقررات مالیاتی اهمیت دارد.
با این حال، از آنجا که بخشنامهها، دستورالعملها و برخی مقررات مالیاتی ممکن است در طول سال تغییر کنند، بررسی تازهترین مقررات لازمالاجرا از منابع رسمی نیز ضروری است.
کتاب مجموعه قوانین مالیاتی ۱۴۰۵ برای چه کسانی مناسب است؟
مجموعه دوجلدی قوانین مالیاتی ۱۴۰۵ برای حسابداران، مدیران مالی، مشاوران مالیاتی، حسابرسان، وکلای فعال در پروندههای مالیاتی، کارشناسان امور مالیاتی، مدیران کسبوکار و دانشجویان رشتههای حسابداری، مدیریت و حقوق مناسب است.
این مجموعه بهویژه برای افرادی که در فعالیتهای روزانه خود به مراجعه مستمر به مواد قانونی و مقررات مالیاتی نیاز دارند، میتواند منبعی کاربردی برای مطالعه و پژوهش باشد.
بررسی کتاب
بررسی تخصصی مجموعه قوانین مالیاتی ۱۴۰۵ (دوجلدی)
کتاب مجموعه کامل قوانین و مقررات مالیاتی ۱۴۰۵ تألیف محمد برزگری و علیرضا رجبپور، از نظر ماهیت در گروه منابع مرجع حقوق و حسابداری مالیاتی قرار میگیرد. اهمیت چنین مجموعههایی در آن است که مطالعه و مراجعه به مقررات پراکنده را برای کاربران حرفهای تسهیل میکنند و امکان بررسی ارتباط میان قوانین و تکالیف مالیاتی را فراهم میآورند.
تفاوت اصلی یک مجموعه قوانین با کتابهای آموزشی مالیات، در هدف و شیوه استفاده از آن است. کتاب آموزشی معمولاً مفاهیم را با توضیح و مثال ارائه میکند؛ در حالی که مجموعه قوانین بیشتر برای مراجعه به متون حقوقی، شناسایی مستندات قانونی و بررسی مقررات مورد استفاده قرار میگیرد.
اعتبار و ضرورت بهروزرسانی منابع مالیاتی
در حوزه مالیات، استفاده از منابع بهروز اهمیت ویژهای دارد. تغییر یک ماده، الحاق یک تبصره یا تصویب مقررات جدید میتواند بر تکالیف مؤدیان و نحوه محاسبه مالیات تأثیر بگذارد.
انتشار چاپ بیستم با ویرایش شانزدهم در سال ۱۴۰۵، ویژگی کتابشناختی مهم این مجموعه است. با این حال، جدید بودن سال چاپ بهتنهایی تضمین نمیکند که تمام بخشنامههای صادرشده در طول همان سال در کتاب درج شده باشند.
کاربرد مجموعه در مدیریت امور مالیاتی شرکتها
واحدهای مالی شرکتها با تکالیف گوناگونی در زمینه مالیات عملکرد، مالیات حقوق، مالیات بر ارزش افزوده و گزارشگری اطلاعات مالیاتی روبهرو هستند.
مراجعه به منابع قانونی در چنین موضوعاتی میتواند به بررسی دقیقتر مبانی محاسبه، مستندات موردنیاز، مهلتها و آثار حقوقی تصمیمات مالی کمک کند.
اهمیت قوانین مالیاتی برای حسابداران و حسابرسان
حسابداران هنگام تهیه اطلاعات مالیاتی باید میان الزامات استانداردهای حسابداری و قوانین مالیاتی تمایز قائل شوند.
در بررسی هزینههای قابل قبول، استهلاکات، معافیتها و درآمد مشمول مالیات، اتکا به مستندات معتبر قانونی ضروری است. به همین دلیل، منابع گردآوریشده قوانین مالیاتی میتوانند در کنار منابع رسمی، ابزار مناسبی برای بررسی مسائل حرفهای باشند.
نقش کتاب در مشاوره و دفاع مالیاتی
مشاوران و وکلای فعال در پروندههای مالیاتی برای بررسی اختلافات، تنظیم دفاعیات و ارزیابی مستندات نیازمند شناخت دقیق مقررات مربوط هستند.
بررسی متن قانون، تبصرهها، مقررات اجرایی و تاریخ لازمالاجرا بودن آنها، از مراحل مهم تحلیل حقوقی یک پرونده است.
در این زمینه باید توجه داشت که اعتبار یک مقرره ممکن است تحت تأثیر اصلاحات بعدی یا آرای مراجع قضایی قرار گرفته باشد؛ بنابراین استناد نهایی باید با متن معتبر و لازمالاجرای مقرره تطبیق داده شود.
اهمیت شناخت قانون سامانه مؤدیان
گسترش فرایندهای الکترونیکی مالیاتی، نیاز فعالان اقتصادی به شناخت قوانین مرتبط با صورتحساب الکترونیکی و ثبت معاملات را افزایش داده است.
قانون پایانههای فروشگاهی و سامانه مؤدیان، از چارچوبهای مهم حقوقی در این زمینه است. آشنایی با مقررات آن برای حسابداران، صاحبان مشاغل و مدیران مالی اهمیت کاربردی دارد.
مزایای موضوعی مجموعه دوجلدی قوانین مالیاتی
- ارائه یک منبع مرجع برای مطالعه قوانین و مقررات مالیاتی.
- مناسب برای مراجعه حرفهای حسابداران و مشاوران مالیاتی.
- کاربرد در بررسی تکالیف و مسئولیتهای مؤدیان.
- مرتبط با موضوعات مالیاتهای مستقیم و غیرمستقیم.
- قابل استفاده در مطالعه حقوق مالیاتی و پژوهشهای دانشگاهی.
- انتشار نسخه سال ۱۴۰۵ در چاپ بیستم و ویرایش شانزدهم.
تفاوت کتاب قوانین مالیاتی با منابع آموزش مالیات
منابع آموزش مالیات معمولاً برای یادگیری مفاهیم پایه، شیوه محاسبه و حل مسائل طراحی میشوند. در مقابل، مجموعه قوانین مالیاتی بر دسترسی به مقررات و مستندات حقوقی تمرکز دارد.
بنابراین برای افرادی که دانش مقدماتی مالیاتی ندارند، مطالعه یک منبع آموزشی در کنار مجموعه قوانین میتواند به فهم بهتر متن مقررات کمک کند.
محدودیتهای مراجعه به نسخه چاپی قوانین
یکی از نکات مهم هنگام استفاده از مجموعههای چاپی قوانین، توجه به زمان تدوین و انتشار آنهاست. مقررات مالیاتی ممکن است در فاصله میان آمادهسازی کتاب و زمان مطالعه تغییر کنند.
همچنین همه احکام قانونی در تمام دورههای مالی به یک شکل اعمال نمیشوند. تشخیص قانون حاکم بر یک پرونده نیازمند بررسی دوره عملکرد، تاریخ لازمالاجرا بودن مقرره و احکام انتقالی مربوط است.
ارزیابی نهایی مجموعه قوانین مالیاتی ۱۴۰۵
مجموعه کامل قوانین و مقررات مالیاتی ۱۴۰۵ اثر محمد برزگری و علیرضا رجبپور، با توجه به ماهیت مرجع خود، برای افرادی که با قوانین مالیاتی سروکار دارند، اثری مرتبط و کاربردی محسوب میشود.
انتشار این مجموعه در قالب دو جلد، چاپ بیستم و ویرایش شانزدهم، از ویژگیهای اصلی نسخه سال ۱۴۰۵ است. استفاده از آن در کنار بررسی آخرین مقررات رسمی، میتواند به مطالعه منظمتر قوانین و انجام دقیقتر بررسیهای مالیاتی کمک کند.
برای ثبت نظر و امتیازدهی وارد حساب کاربری خود شوید
ورود / ثبت نامهنوز نظری ثبت نشده است
اولین نفری باشید که نظر میدهید!


.png?v=1792766528)
.png?v=1792766528)
.png?v=1792766528)